تغییر قوانین بازخرید توکن توسط SEC و سختگیری جدید
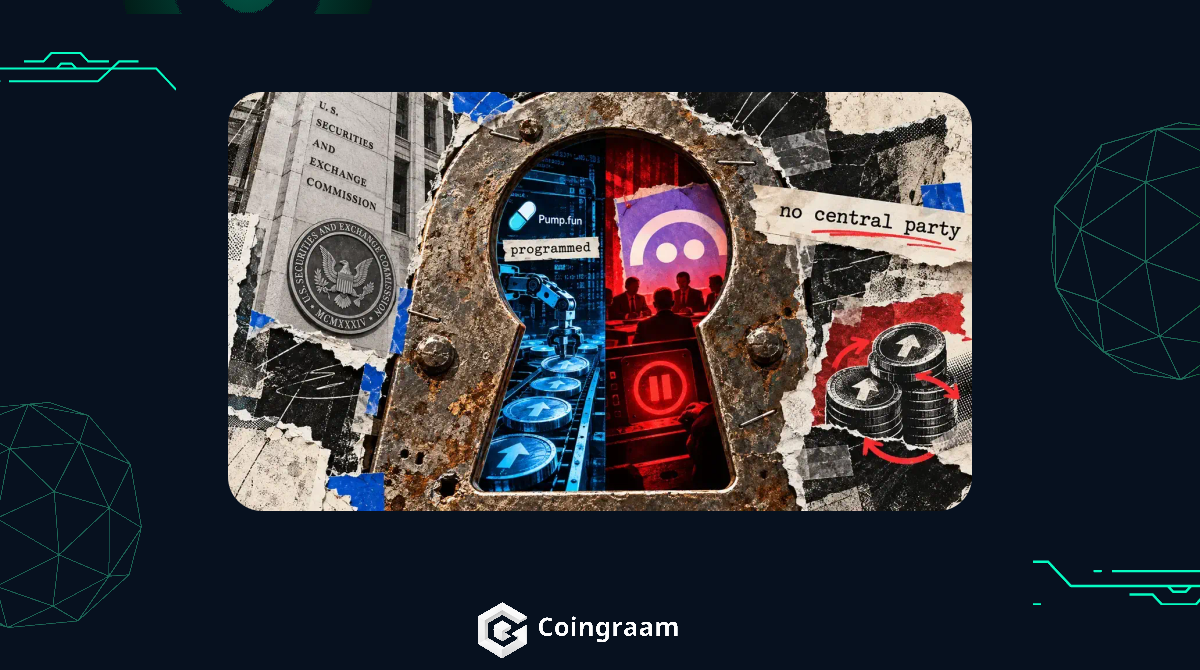
کمیسیون بورس و اوراق بهادار آمریکا (SEC) راهنمای جدیدی در رابطه با قوانین بازخرید توکن منتشر و شرط نبود «طرف مرکزی» را اضافه کرد. این تغییر در حالی رخ میدهد که حجم بازخرید پروژهها به بیش از ۶۳۸ میلیون دلار رسیده است.
تغییر ناگهانی راهنمای SEC درباره بازخرید توکنها
کمیسیون بورس و اوراق بهادار آمریکا (SEC) تنها ۳ روز پس از انتشار راهنمای اولیه خود در خصوص قوانین بازخرید توکن، این دستورالعمل را بهروزرسانی و شرایط آن را سختتر کرد. بر اساس اصلاحیه جدید، اعلام برنامههای خرید مجدد تنها زمانی یک تعهد مدیریتی برای افزایش ارزش دارایی تلقی نمیشود که پروژه علاوه بر عملکردی بودن، فاقد هرگونه «طرف مرکزی» یا کنترلکننده متمرکز باشد.
پیش از این اصلاحیه، نهاد ناظر تنها فعال بودن عملکردی پروتکل را کافی میدانست؛ اما اضافهشدن شرط عدم وجود نهاد مرکزی، چالشهای تازهای برای پروژههای دیفای و پلتفرمهای رمزارزی ایجاد کرده است که بخش بزرگی از درآمد خود را صرف بازخرید توکنها میکنند.
تاثیر شرط جدید SEC بر پروژههای بزرگ رمزارزی
طبق آمارهای موجود، پروژههای کریپتویی تا اواخر ماه اوت امسال رکورد ۶۳۸ میلیون دلار را برای بازخرید توکن ثبت کردهاند. بسیاری از این پروژهها از ترکیب مکانیزمهای هوشمند خودکار و تصمیمگیریهای انسانی مانند شوراهای مالی یا DAOها برای مدیریت برنامههای خرید مجدد استفاده میکنند.
نمونه بارز این مسئله پلتفرم Pump.fun است که اعلام کرده بخشی از برنامههای خرید مجدد آن خودکار و بخشی دیگر وابسته به تصمیمات مدیریتی آینده است. همچنین پروتکل آوه (Aave) در اوایل سال جاری به دلیل بروز حادثه در پل ارتباطی rsETH، برنامه بازخرید توکنهای AAVE را موقتاً متوقف کرد. این اختیارات مدیریتی نشان میدهد که کنترل انسانی همچنان بر اقتصاد بسیاری از توکنها حاکم است.
تحلیل کوینگرام
از دیدگاه تحلیلگران کوینگرام، رویکرد جدید SEC زنگ خطری جدی برای پروژههایی است که ادعای غیرمتمرکز بودن دارند اما رفتارهای متمرکز اقتصادی بروز میدهند. کمیسیون بورس آمریکا در تعریف خود از «طرف مرکزی»، هر شخص، شرکت یا گروهی را که کنترل عملیاتی، اقتصادی یا رایگیری بر سیستم داشته باشد شامل این تعاریف میداند. بنابراین، حتی اگر فرایند بازخرید توسط قرارداد هوشمند اجرا شود، چنانچه تصمیمگیری برای شروع، توقف یا تغییر حجم خریدهای بعدی در دست یک کمیته محدود باشد، خطر اوراق بهادار محسوب شدن توکن افزایش مییابد.
این اقدام SEC فشار بر پروژهها را برای انتقال واقعی اختیارات اقتصادی به کدهای آنچین و قراردادهای هوشمند خودمختار دوچندان میکند. توسعهدهندگان باید شیوه اجرای برنامههای توکنومیکس خود را بازبینی کنند؛ زیرا هرگونه دخالت انسانی مداوم در بازخریدها میتواند به عنوان مدرکی علیه عدم تمرکز پروژه در پروندههای حقوقی آینده مورد استفاده قرار گیرد.
سرمایهگذاران نیز باید در ارزیابی پروژهها هوشیارتر باشند. تبلیغات فراوان درباره برنامههای بازخرید میلیونی الزاماً به معنای رشد پایدار نیست، مگر اینکه مشخص باشد چه کسی اختیار توقف یا تغییر این برنامهها را دارد و این قدرت تا چه حد متمرکز است.
جمعبندی
سختگیری جدید کمیسیون بورس آمریکا نشاندهنده ابعاد تازهای از نظارت بر توکنومیکس پروژهها است. شفافیت در نحوه کنترل تصمیمات مالی، معیار اصلی تمایز میان پروژههای واقعاً غیرمتمرکز و پروژههای دارای مدیریت مرکزی خواهد بود. پروژهها برای مصون ماندن از چالشهای حقوقی باید به سمت اتوماسیون کامل برنامههای مالی حرکت کنند.
سوالات متداول
آیا تغییر راهنمای SEC به معنای غیرقانونی بودن بازخرید توکن است؟
خیر، بازخرید توکن به خودی خود غیرقانونی نیست؛ اما اگر پروژه دارای نهاد مرکزی باشد، ممکن است این اقدام به عنوان عرضه اوراق بهادار شناخته شود.
تعریف SEC از «طرف مرکزی» در یک پروژه چیست؟
هر فرد، شرکت یا گروهی که کنترل عملیاتی، اقتصادی یا حق رای قابلتوجهی بر کل سیستم یا تصمیمات مالی آن داشته باشد، طرف مرکزی محسوب میشود.
تفاوت بازخرید خودکار و دستی در راهنمای جدید چیست؟
بازخریدهایی که کاملاً بر اساس کدهای پیشفرض آنچین اجرا میشوند و امکان مداخله انسانی در آنها وجود ندارد، کمتر در معرض عنوان تعهد مدیریتی قرار میگیرند.
امتیاز دادن به خبر
با لایک کردن هر خبر میتوانید کوین بیشتری جایزه بگیرید