بحران بانکداری سایه و ریسک جدید شرکت‌های بیمه

۸ شهریور ۱۴۰۵۷۲۴بازدید۴دقیقه مطالعه
بحران بانکداری سایه و ریسک جدید شرکت‌های بیمه

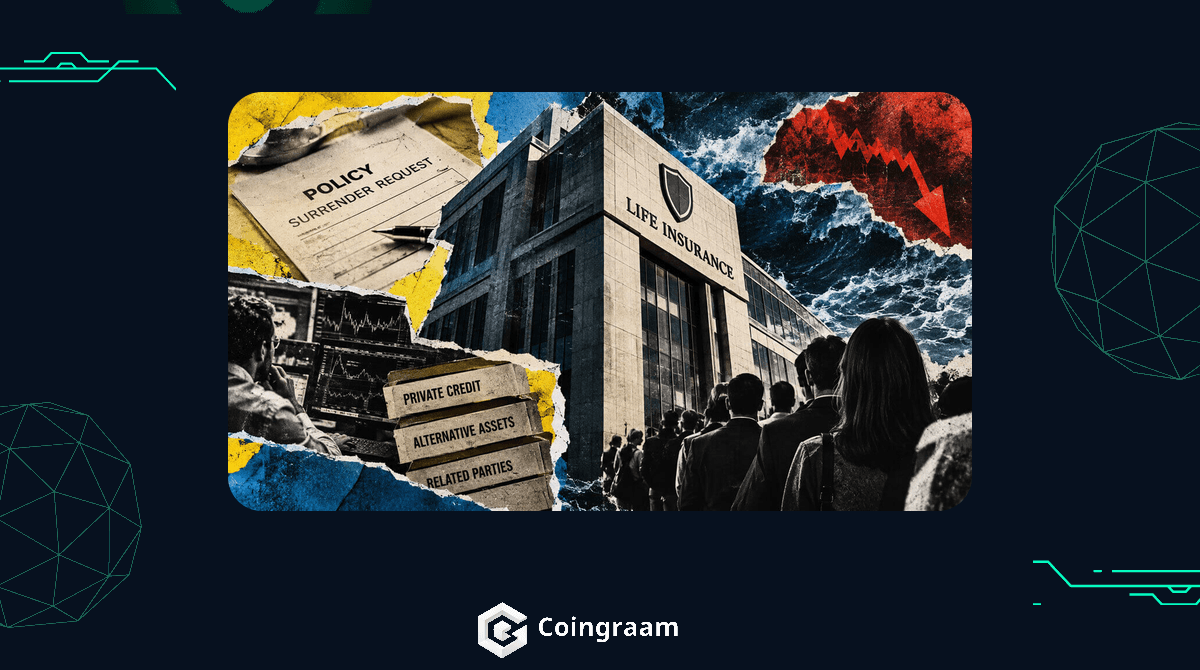
اصلاح صورت‌های مالی چند ده میلیارد دلاری موسسات بیمه آمریکایی و احضاریه‌های هیئت منصفه فدرال، زنگ خطری جدی را برای بازارهای مالی به صدا درآورده است. این تحولات نشان می‌دهند که چگونه پیوند میان اعتبار خصوصی و شرکت‌های بیمه، چالش‌های جدیدی ایجاد کرده است.

در ماه‌های اخیر، اصلاح صورت‌های مالی دو شرکت بیمه آمریکایی و فاش شدن خطایی ۲۰ میلیارد دلاری، نگاه‌ها را به سوی ریسک‌های پنهان در بازارهای مالی جلب کرده است. این رویداد بار دیگر خطر ناشی از بحران بانکداری سایه را در کانون توجه نهادهای نظارتی و فعالان بازار قرار داده است. شرکت‌های بیمه Delaware Life و Clear Spring پس از اصلاح گزارش‌های خود مشخص کردند که بخش عمده‌ای از دارایی‌های آن‌ها در قالب دارایی‌های وابسته به اشخاص مرتبط سرمایه‌گذاری شده است؛ موضوعی که تحقیقات دادستانی فدرال و کمیسیون بورس و اوراق بهادار آمریکا (SEC) را به همراه داشته است.

افشای خطای ۲۰ میلیارد دلاری و احضاریه دادگاه فدرال

شرکت بیمه دلور لایف در گزارش اصلاح‌شده سال ۲۰۲۵ خود اعلام کرد که حدود ۱۷ میلیارد دلار از سرمایه‌گذاری‌های آن (معادل ۳۹ درصد کل دارایی‌ها) مربوط به اشخاص مرتبط بوده است، در حالی که در نسخه قبلی این رقم تنها ۱.۴ میلیارد دلار (معادل ۳ درصد) ثبت شده بود. هم‌زمان، شرکت کلیر اسپرینگ نیز دست به اصلاحی ۴.۶ میلیارد دلاری زد تا مجموع این تغییرات در مجموعه‌های مرتبط با مارک کیف پولر به بیش از ۲۰ میلیارد دلار برسد. این موضوع سبب شد هیئت منصفه فدرال دادگاه حوزه جنوبی نیویورک و سازمان SEC احضاریه‌ها و استعلام‌هایی را برای بررسی دقیق‌تر قیمت‌گذاری و شفافیت این دارایی‌ها صادر کنند.

چالش نقدشوندگی و پیوند اعتبار خصوصی با صنعت بیمه

رشد سریع بازار اعتبار خصوصی (Private Credit) در سال‌های گذشته، شرکت‌های بیمه عمر را به یکی از بزرگ‌ترین خریداران وام‌های غیربورسی تبدیل کرده است. براساس داده‌های انجمن ملی کمسیرهای بیمه (NAIC)، تا پایان سال ۲۰۲۴ تعداد ۱۳۷ شرکت بیمه آمریکایی تحت مالکیت موسسات سهام اختصاصی (Private Equity) بوده‌اند که دارایی‌های آن‌ها به بیش از ۷۰۴ میلیارد دلار می‌رسد. اگرچه ماهیت تعهدات طولانی‌مدت بیمه‌های عمر با نگهداشت وام‌های بلندمدت همخوانی دارد، اما ماهیت غیرنقدشونده این وام‌ها در صورت بروز ناگهانی درخواست‌های نقدینگی می‌تواند ثبات مالی این شرکت‌ها را به خطر اندازد.

مکانیزم خروج سرمایه و خطر فرار نقدینگی

برخلاف تصور عمومی که تعهدات بیمه‌ای را کند و بلندمدت می‌داند، ابزارهایی مانند بازخرید بیمه‌نامه‌ها (Surrender)، سررسید بدهی‌های عمده و وثیقه‌گذاری در معاملات مشتقات می‌توانند فشار نقدینگی لحظه‌ای شدیدی ایجاد کنند. طبق گزارش‌های بانک تسویه‌حساب‌های بین‌المللی (BIS)، خروج ناگهانی دارندگان بیمه‌نامه در شرایطی که نرخ بهره بازار افزایش می‌یابد، شرکت‌ها را مجبور به فروش دارایی‌های غیرنقدشونده با تخفیف‌های سنگین می‌کند. نمونه بارز این اتفاق در موسسه ایتالیایی یوروویتا (Eurovita) رخ داد که افت نسبت نقدینگی، آن را به سمت مدیریت ویژه و انجماد موقت درخواست‌های بازخرید سوق داد.

تحلیل کوین‌گرام

تحلیلگران کوین‌گرام بر این باورند که نفوذ موسسات سهام اختصاصی به صنعت بیمه و اتکا به رتبه‌بندی‌های غیرشفاف برای وام‌های خصوصی، ساختاری شباهت‌یافته به بحران‌های مالی گذشته ایجاد کرده است. هنگامی که نقدینگی در بازارهای سنتی تحت فشار قرار می‌گیرد و ارزش دارایی‌های غیربورسی شفاف نیست، سرایت بحران به سایر بخش‌های اقتصادی شتاب می‌گیرد.

در این میان، ظهور و بلوغ دارایی‌های دیجیتال و پروتکل‌های مالی غیرمتمرکز (DeFi) جایگزینی مبتنی بر شفافیت بلاکچینی و قیمت‌گذاری لحظه‌ای ارائه می‌دهد. برخلاف سیستم‌های سنتی که ارزش‌گذاری در آن‌ها ماهانه یا سالانه و پشت درهای بسته انجام می‌شود، بازار کریپتو امکان ارزیابی ریسک را به صورت ۲۴ ساعته فراهم می‌سازد. با این حال، سرایت هرگونه بحران نقدینگی از بخش بیمه و اعتبارات خصوصی به بازارهای کلی می‌تواند نوسانات کوتاه‌مدتی نیز در بازار ارزهای دیجیتال ایجاد کند.

جمع‌بندی

اتکای روزافزون صنعت بیمه به اعتبارات خصوصی و سرمایه‌گذاری‌های وابسته، ریسک‌های پنهانی را در دل سیستم مالی ایجاد کرده است. اگرچه این مدل در شرایط آرامش بازار سودآوری مناسبی دارد، اما همزمانی افزایش نرخ بهره و تقاضای نقدینگی می‌تواند شکنندگی آن را آشکار سازد. شفافیت بیشتر و نظارت دقیق‌تر نهادهای ناظر، کلید جلوگیری از تبدیل این چالش‌ها به یک بحران فراگیر خواهد بود.

سوالات متداول

بحران بانکداری سایه چیست و چه ارتباطی با بیمه‌ها دارد؟

بانکداری سایه به فعالیت‌های واسطه‌گری مالی خارج از سیستم بانکی سنتی گفته می‌شود. شرکت‌های بیمه با ورود به بازار اعتبارات خصوصی و وام‌دهی غیربورسی، نقش مشابه بانک‌ها را ایفا می‌کنند اما مشمول قوانین سخت‌گیرانه نقدینگی بانکی نیستند.

چرا اصلاح صورت‌های مالی شرکت‌های بیمه اهمیت دارد؟

اصلاح ارقام سنگینی مانند ۲۰ میلیارد دلار نشان می‌دهد که رتبه‌بندی و ارزش‌گذاری واقعی دارایی‌ها شفاف نبوده و ریسک عدم نقدشوندگی آن‌ها بیش از محاسبات قبلی است.

تأثیر این چالش‌ها بر بازار ارز دیجیتال چیست؟

اگرچه بیت‌کوین و بازار کریپتو ساختار مستقلی دارند، اما بحران نقدینگی در بازارهای مالی سنتی می‌تواند به طور موقت تمایل به ریسک‌پذیری سرمایه‌گذاران کلان را کاهش داده و موجب نوسان در تمام بازارها شود.

منبع:کوینگرام

امتیاز دادن به خبر

با لایک کردن هر خبر می‌توانید کوین بیشتری جایزه بگیرید
مطالب مرتبط

تحلیل کاربران

tavousGolden

۱ آبان ۱۴۰۵

بازار

بازار همیشه فرصت می‌دهد؛ اما سرمایه برای کسی می‌ماند که برای هر فرصت، بی‌دلیل ریسک نکند. اول حفظ سرمایه، بعد ساختن سود؛ این تفاوت یک تریدر منظم با یک معامله‌گر احساسی است.

hassanmohammadi

۹ شهریور ۱۴۰۵

بیمه

به نظر کل سیستم بیمه همینه ، میشه گفت یک جور کلاه برداری هست، شرکت ما بابیمه قرارداد داره، همه پرسنل رو با مبلغ معینی بیمه کرده،اما موقع رُخ دادن حادثه قرارداد چیزِ دیگه ای میگه و بیمه ازدادن خدمات شونه خالی میکنه، از جیب کارگروکارمند سود درجیب شرکت و بیمه میره ، نه تنها قرارداد شفاف نیست بلکه نظارت هم نیست

zeynabAhmadi

۱۳ آبان ۱۴۰۵

بازار ارزهای دیجیتال تحت تأثیر عوامل درو

قیمت BTC/USDT، معاملات اخیر و عمق بازار را نشان بده.بازار ارزهای دیجیتال تحت تأثیر عوامل درون‌زنجیره‌ای و شرایط اقتصاد کلان قرار دارد. نرخ بهره، سیاست‌های پولی و شرایط دسترسی به نقدینگی می‌توانند تمایل سرمایه‌گذاران به دارایی‌های پرریسک را تغییر دهند. در محیطی با نقدینگی محدودتر، دارایی‌های پرنوسان ممکن است با فشار بیشتری روبه‌رو شوند. در مقابل، بهبود شرایط مالی می‌تواند زمینه افزایش تقاضا برای برخی دارایی‌های ریسکی را فراهم کند. البته رابطه میان متغیرهای کلان و قیمت کریپتو همیشه مستقیم یا یکسان نیست. رویدادهای نظارتی، تغییرات فناوری و تحولات امنیتی نیز می‌توانند روند بازار را تغییر دهند. چرخه‌های گذشته اطلاعات ارزشمندی درباره رفتار سرمایه‌گذاران ارائه می‌کنند. اما شرایط هر چرخه متفاوت است و تکرار دقیق الگوهای تاریخی تضمین‌شده نیست. برای تحلیل جامع باید روند قیمت، نقدینگی، دامیننس و شاخص‌های اقتصادی را هم‌زمان بررسی کرد. همچنین بهتر است برای سناریوهای صعودی، نزولی و خنثی معیارهای مشخصی تعریف شود. در بازار پرنوسان کریپتو، انعطاف‌پذیری تحلیلی و مدیریت ریسک از پیش‌بینی‌های قطعی ارزشمندتر هستند.احساسات بازار یکی از عوامل تأثیرگذار بر نوسانات ارزهای دیجیتال است. ترس شدید می‌تواند باعث افزایش فشار فروش شود، درحالی‌که خوش‌بینی افراطی گاهی تقاضای هیجانی ایجاد می‌کند. شبکه‌های اجتماعی در انتقال سریع اخبار و شکل‌گیری انتظارات معامله‌گران نقش مهمی دارند. بااین‌حال، میزان توجه به یک توکن لزوماً نشان‌دهنده ارزش بنیادی آن نیست. رشد ناگهانی جست‌وجوها یا فعالیت کاربران باید در کنار داده‌های معاملاتی بررسی شود. شاخص‌های احساسات بازار نیز تنها ابزارهای کمکی هستند و قدرت پیش‌بینی قطعی ندارند. در دوره‌های صعودی، اعتماد بیش‌ازحد ممکن است باعث نادیده‌گرفتن ریسک‌ها شود. در دوره‌های نزولی نیز ترس می‌تواند تصمیم‌گیری منطقی را دشوار کند. بررسی حجم معاملات و ساختار قیمت کمک می‌کند تفاوت میان هیجان و تقاضای پایدار بهتر مشخص شود. یک تحلیل معتبر باید احتمال خطا و سناریوهای جایگزین را در نظر بگیرد. در نهایت، تصمیم‌گیری مبتنی بر داده معمولاً از پیروی کورکورانه از موج‌های احساسی منطقی‌تر است.استیبل‌کوین‌ها با هدف حفظ ارزش نسبت به یک دارایی مرجع، معمولاً دلار آمریکا، طراحی می‌شوند. این دارایی‌ها نقش مهمی در معاملات، انتقال ارزش و فعالیت‌های دیفای دارند. بررسی حجم عرضه استیبل‌کوین‌ها می‌تواند بخشی از تصویر نقدینگی موجود در اکوسیستم کریپتو را نشان دهد. بااین‌حال، افزایش عرضه به‌تنهایی اثبات نمی‌کند که سرمایه جدید وارد بازار خرید ارزهای پرریسک شده است. بخشی از این دارایی‌ها ممکن است برای پرداخت، انتقال پول یا فعالیت‌های غیرمعاملاتی استفاده شوند. مدل پشتوانه هر استیبل‌کوین نیز در ارزیابی ریسک آن اهمیت دارد. شفافیت ذخایر، کیفیت دارایی‌های پشتیبان و امکان بازخرید از معیارهای کلیدی هستند. استیبل‌کوین‌های الگوریتمی نیز ممکن است در شرایط بحرانی با چالش‌های متفاوتی روبه‌رو شوند. از دست رفتن برابری قیمت با دارایی مرجع می‌تواند اعتماد کاربران را کاهش دهد. بنابراین، ارزش اسمی پایدار نباید با نبود ریسک اشتباه گرفته شود. تحلیل‌گر باید نقدینگی، ساختار پشتوانه و شرایط بازار را در کنار یکدیگر ارزیابی کند.امور مالی غیرمتمرکز یا DeFi تلاش می‌کند بخشی از خدمات مالی را از طریق قراردادهای هوشمند ارائه دهد. این اکوسیستم شامل صرافی‌های غیرمتمرکز، وام‌دهی، استقراض و ابزارهای مدیریت دارایی است. یکی از معیارهای رایج ارزیابی آن، ارزش کل دارایی‌های قفل‌شده یا TVL است. بااین‌حال، افزایش TVL همیشه به معنای رشد کاربران واقعی یا افزایش درآمد پایدار نیست. تغییر قیمت توکن‌های سپرده‌شده نیز می‌تواند این شاخص را بدون ورود سرمایه جدید تغییر دهد. امنیت قراردادهای هوشمند و کیفیت ممیزی‌های امنیتی برای پایداری پروتکل اهمیت زیادی دارند. ریسک اوراکل، نقدینگی ناکافی و حملات اقتصادی نیز از چالش‌های این حوزه هستند. علاوه بر این، وابستگی برخی پروژه‌ها به مشوق‌های توکنی ممکن است رشد ظاهری ایجاد کند. برای تحلیل بنیادی دیفای باید درآمد، کاربران فعال، میزان استفاده و ساختار حاکمیت بررسی شوند. پروتکلی که کاربرد واقعی و مدل اقتصادی شفاف دارد، معیارهای متفاوتی از یک پروژه تبلیغاتی خواهد داشت. آینده دیفای به بهبود امنیت، تجربه کاربری و توانایی رقابت با خدمات مالی سنتی وابسته است.

Marr

۲۹ شهریور ۱۴۰۵

بیمه

هم خوبه هم بد بیمه نباید از اعتماد مردم سو استفاده کند خوبه اینکه در بیشتر جاها با وجود بیمه هزینه ها کمتر میشه

karar110

۸ شهریور ۱۴۰۵

تحلیل

عالی بسیار اموزنده بود مطالب بسیار خوب و اموزنده ای ذر اختیار ما گذاشتیم دمتون گرم واقعا عالی بود

samforozande

۴ آبان ۱۴۰۵

بحران بانکداری سایه و افزایش ریسک مالی

افزایش نگرانی‌ها درباره بحران بانکداری سایه و ارتباط آن با صنعت بیمه می‌تواند نشانه‌ای از تشدید ریسک‌های اعتباری و نقدینگی در سیستم مالی باشد. افشای خطای مالی ۲۰ میلیارد دلاری و پیگیری‌های قضایی، در صورت تأیید جزئیات خبر، ممکن است اعتماد سرمایه‌گذاران را تضعیف کرده و نگرانی درباره پیوندهای اعتباری میان شرکت‌های مالی را افزایش دهد. در چنین شرایطی، احتمال افزایش ریسک‌گریزی سرمایه‌گذاران و انتقال سرمایه به دارایی‌های کم‌ریسک‌تر وجود دارد که می‌تواند در کوتاه‌مدت بر دارایی‌های پرریسک، از جمله ارزهای دیجیتال، فشار وارد کند. بااین‌حال، برای تأیید سناریوی نزولی باید واکنش بازار، شاخص دلار، بازده اوراق قرضه و روند نقدینگی بررسی شود. صرف انتشار این خبر به معنای وقوع بحران فراگیر یا افت قطعی بازار کریپتو نیست.