ادعای آردوینو درباره ذخایر اوراق قرضه تتر و واقعیت آن
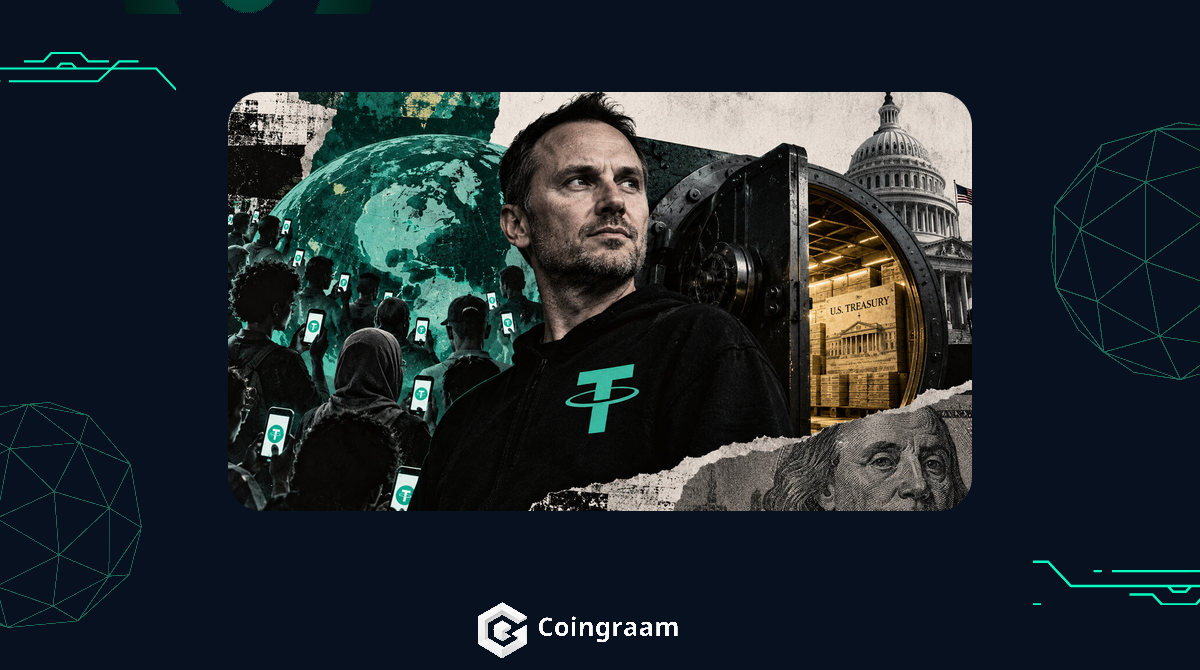
پائولو آردوینو، مدیرعامل تتر، ادعا کرده که ۶۵۰ میلیون کاربر این استیبلکوین مالکیت بدهی دولتی آمریکا را غیرمتمرکز کردهاند. با این حال، تحلیل اسناد حقوقی نشان میدهد که کنترل کامل ذخایر اوراق قرضه تتر همچنان در اختیار این شرکت قرار دارد و کاربران مالک مستقیم این داراییها نیستند.
پائولو آردوینو، مدیرعامل تتر، در اظهارنظری جنجالی اعلام کرد که با گسترش استیبلکوین USDT، مالکیت بدهیهای دولتی ایالات متحده میان صدها میلیون کاربر توزیع شده است. او معتقد است تتر باعث ایجاد نوعی مالکیت غیرمتمرکز شده است؛ با این حال بررسی عمیقتر نشان میدهد که کنترل نهایی بر ذخایر اوراق قرضه تتر همچنان متمرکز باقی مانده است.
ادعای پائولو آردوینو؛ غیرمتمرکزسازی بدهی آمریکا توسط کاربران
در یکی از برنامههای اخیر پادکست، مدیرعامل تتر ادعا کرد که بیش از ۶۵۰ میلیون نفر در سراسر جهان از طریق نگهداری USDT به نوعی دارنده اوراق خزانه داری ایالات متحده هستند. او تأکید کرد که این توزیع مویرگی، ریسک تمرکز خریداران بزرگ خارجی مانند دولتها را کاهش میدهد. به باور وی، صدها میلیون کاربر خرد برخلاف یک دولت خارجی، هرگز بهصورت همزمان اقدام به فروش ناگهانی بدهیهای آمریکا نخواهند کرد.
اگرچه تقاضا برای USDT منابع مالی عظیمی را در اختیار تتر قرار میدهد تا آنها را در سبدی از اوراق خزانه سرمایهگذاری کند، اما یکسان دانستن دارندگان توکن با مالکان واقعی اوراق خزانه از نظر حقوقی و اقتصادی چندان دقیق نیست.
بررسی حقوقی اسناد تتر؛ مالکیت واقعی متعلق به کیست؟
بررسی اسناد رسمی و قوانین خدمترسانی شرکت تتر نشان میدهد که دارندگان USDT تنها مالک توکنهای قابل انتقال خود هستند و هیچ سهم یا مالکیت مستقیمی در اوراق خزانه خریداریشده ندارند. تتر بین سه مفهوم تفاوت قائل شده است: کاربران مالک توکن USDT هستند، مشتریان تأییدشده حق قراردادی برای بازخرید دارند، و شرکت Tether International مالک و مدیر تمامی داراییهای پشتیبان است.
بر اساس گزارشهای مالی منتهی به ۳۰ ژوئن، شرکت تتر حدود ۱۸۷٫۷۵۱ میلیارد دلار دارایی پشتیبان در برابر ۱۸۳٫۶۴۲ میلیارد دلار بدهی گزارش کرده است. از این میزان، ۱۱۴٫۹۶۱ میلیارد دلار بهصورت مستقیم در اوراق خزانه کوتاهمدت آمریکا سرمایهگذاری شده است. با این حال، تمام سود حاصل از این اوراق متعلق به خود شرکت است و دارنده توکن هیچ سهمی از سودآوری اوراق ندارد.
محدودیتهای بازخرید مستقیم و شرایط پذیرش کاربران
دسترسی مستقیم به فرایند بازخرید (Redemption) و تبدیل توکن به دلار واقعی بسیار محدودتر از چرخش عمومی USDT در بازار است. تتر برای بازخرید مستقیم حداقل مبلغ ۱۰۰,۰۰۰ دلار را تعیین کرده و کارمزدی معادل حداقل ۱,۰۰۰ دلار یا ۰٫۱ درصد دریافت میکند. علاوه بر این، کاربران باید فرایند احراز هویت بسیار سختگیری را بگذرانند و شرکت حق دارد بدون ارائه دلیل، درخواست احراز هویت را رد کند.
همچنین قوانین حقوقی تتر به این شرکت اجازه میدهد در صورت بروز شرایط خاص مانند تحقیقات قانونی، دستورات دولتی یا ریسکهای عملیاتی، ارائه خدمات و بازخرید را به حالت تعلیق درآورد. بنابراین دارندگان خرد در بازار ثانویه تنها توکن را به خریدار دیگری منتقل میکنند و بدهیهای اصلی تتر تسویه نمیشود.
تحلیل کوینگرام
ادعای پائولو آردوینو از منظر اقتصاد کلان و توزیع جغرافیایی تقاضا جذاب به نظر میرسد، اما از دیدگاه ساختار مالی و حقوقی کاملاً سادهانگارانه است. تتر در واقع نقش یک واسطه مالی متمرکز را ایفا میکند که تقاضای جهانی برای دلار را جذب کرده و آن را به خریدی متمرکز در بازار اوراق بدهی آمریکا تبدیل میکند. آنچه غیرمتمرکز شده، دسترسی به یک ابزار پرداخت دلاری است، نه مالکیت داراییهای پشتیبان.
این ساختار باعث میشود تتر به یکی از بزرگترین خریداران حاشیهای اوراق بدهی دولت آمریکا تبدیل شود. اما تمرکز قدرت تصمیمگیری، مدیریت سبد دارایی و بهرهمندی از سود اوراق در دست یک نهاد آفشور (Offshore)، ریسکهای متمرکز جدیدی را برای بازار کریپتو ایجاد میکند. در صورتی که مسدودسازی حسابها یا فشارهای نظارتی بر تتر تشدید شود، دارندگان توکن دسترسی مستقیمی به داراییهای خزانه برای نقد کردن سرمایه خود نخواهند داشت.
در نهایت، کاربرانی که USDT نگهداری میکنند باید بدانند که ریسک طرف مقابل (Counterparty Risk) همچنان بر قوت خود باقی است. توزیع گسترده توکن در میان ۶۵۰ میلیون آدرس یا حساب به معنای غیرمتمرکز بودن کنترل ساختار مالی تتر نیست و این شرکت همچنان کلید اصلی مدیریت ذخایر مالی را در دست دارد.
جمعبندی
تتر توانسته با ارائه یک جایگزین دلاری برای میلیونها کاربر در سراسر جهان، تقاضای عظیمی برای خرید اوراق قرضه آمریکا ایجاد کند. اما بر خلاف ادعای آردوینو، این به معنای غیرمتمرکز شدن مالکیت بدهیهای آمریکا نیست. حقوق قانونی، سود اوراق و کنترل کامل سبد داراییها در اختیار شرکت تتر قرار دارد و کاربران تنها دارنده توکنهایی با ادعای بازخرید مشروط هستند.
سوالات متداول
آیا دارندگان USDT از سود اوراق قرضه آمریکا سهمی میبرند؟
خیر، تمامی درآمد و سود حاصل از سرمایهگذاری در اوراق قرضه خزانه آمریکا به شرکت تتر تعلق میگیرد و دارنده توکن صرفاً ادعای بازخرید معادل ارزش اسمی توکن را دارد.
حداقل مبلغ برای بازخرید مستقیم دلار از شرکت تتر چقدر است؟
تتر حداقل مبلغ بازخرید مستقیم را ۱۰۰,۰۰۰ دلار تعیین کرده است که مستلزم احراز هویت کامل و پرداخت کارمزد اختصاصی است.
آیا کاربران خرد مالک مستقیم اوراق خزانه آمریکا محسوب میشوند؟
خیر، از نظر حقوقی شرکت Tether International مالک قانونی اوراق خزانه است و کاربران تنها مالک توکنهای USDT در کیف پول خود هستند.
امتیاز دادن به خبر
با لایک کردن هر خبر میتوانید کوین بیشتری جایزه بگیرید