راهنمای امور مالی غیرمتمرکز (DeFi) به زبان ساده برای مبتدیان
امور مالی غیرمتمرکز (Decentralized Finance) که به اختصار DeFi نامیده می شود، در صدد طراحی دوباره سیستم های مالی است. امور مالی غیرمتمرکز سعی در جایگزین کردن واسطه ها با خودکارسازی دارد و این خودکارسازی باعث پدید آمدن قابلیت های پیچیده تری خواهد شد. در حال حاضر، اتریوم (Ethereum) دریچه ای برای پیاده سازی این نوع امور مالی است، البته DeFi را می توان در هر یک از پلتفرم های (platform) قرارداد هوشمند پیاده سازی و اعمال کرد.
قابل توجه است که نویسنده این مقاله، لیندا زی (Linda Xie) یکی از افراد شناخته شده در صنعت کریپتو می باشد. لیندا زی موسس و مدیرعامل Scalar Capital است. وی قبلا مدیر کیفیت کوین بیس و تحلیلگر ریسک پورتفولیو در AIG بود. وی مشاور 0x نیر میباشد. لیندا مدرک کارشناسی اقتصاد از دانشگاه سن دیگو دارد.
در این مقاله موارد زیر مورد بحث قرار خواهد گرفت:
- استیبل کوین ها(Stablecoins) که یکی از اجزای اصلی امور مالی غیرمتمرکز هستند و بر خلاف دیگر ارز های دیجیتال، دارای نوسان قیمت زیادی نیستند و ارزش آنها وابسته به ارزش یکی از ارز های فیات مانند دلار می باشد.
- وام دهی غیرمتمرکز که در بستر بلاک چین (Blockchain) انجام می شود و نیاز به حساب بانکی ندارد.
- صرافی های غیرمتمرکز که می توان با استفاده از این صرافی ها به خرید و فروش ارز های دیجیتال پرداخت و دیگر نیازی به صرافی های متمرکز مانند کوین بیس (Coinbase) نخواهد بود.
- فراهم کردن دارایی های دیجیتال به عنوان وثیقه برای وام های غیرمتمرکز تا در صورت عدم پرداخت از سوی وام گیرنده، ضرری متوجه وام دهنده نشود.
- احراز هویت غیرمتمرکز که به معنی استفاده از هویت ها در فضای قرارداد های هوشمند است.
- ترکیب قرارداد های هوشمندی که اعمال مختلفی انجام می دهند.
- مدیریت ریسک. در امور مالی غیرمتمرکز نیز سود زیاد با ریسک بیشتر همراه می باشد. خوشبختانه امروزه ابزار های جدیدی برای محافظت در برابر این ریسک ها در حال طراحی شدن هستند.
حال اجازه دهید که به این مفاهیم بپردازیم.
استیبل کوین ها در فضای امور مالی غیرمتمرکز

اگر ما بخواهیم که امور مالی سنتی را در فضای بلاک چین بازسازی کنیم، با یک مشکل اساسی روبرو خواهیم بود و این مشکل اساسی نوسانات ارز های دیجیتال می باشد. فرضا اگر شما بخواهید وامی را بر بستر بلاک چین دریافت کنید، به هیچ وجه مایل نیستید که مبلغ دریافتی شما با نوسانات روبرو باشد و به همین خاطر است که از استیبل کوین ها استفاده می شود.
همان طور که گفته شد، استیبل کوین ها راه حل خوبی در این مورد هستند که به طور کلی می توان آنها را به سه دسته تقسیم کرد: ۱- استیبل کوین های متمرکزی که وثیقه آنها با ارز فیات تامین شده است ۲- استیبل کوین های غیرمتمرکزی که وثیقه آنها با کریپتو (crypto) تامین شده است ۳- استیبل کوین های غیرمتمرکز الگوریتمی (algorithmic).
دسته اول استیبل کوین هایی هستند که به تعداد توکن های صادر شده آنها، پشتیبان فیات موجود می باشد و نسبت توکن ها به ارز فیات موجود در یک حساب بانکی یک به یک می باشد. به عنوان مثال USDC از این دسته است که توسط کوین بیس صادر شده است و این برای بسیاری از سازمان ها و موسسات جذاب است زیرا در صورت پدید آمدن مشکل، طرفی وجود دارد که پاسخگو باشد.
در دسته دوم از استیبل کوین ها، توکن های صادر شده با یک ارز دیجیتال پشتیبانی می شوند که طبیعتا ارز های دیجیتال نوسانات زیادی دارند. DAI یکی از این نوع استیبل کوین هاست که بر بستر اتریوم ساخته شده است. هر فردی در سیستم می تواند از این استیبل کوین استفاده کند و نیازی به اجازه گرفتن از شرکت و یا حکومت خاصی ندارد.
به عنوان مثال برای دریافت صد دلار DAI، لازم است که ۲۰۰ دلار اتریوم را به وثیقه بگذارید. در این حالت، اگر قیمت اتریوم بالا برود که مشکلی پیش نمی آید، اما اگر قیمت اتریوم پایین برود و از آستانه خاصی کمتر شود، الگوریتم های سیستم شروع به نقد کردن اتریوم ها می کنند و نمی گذارند ضرری متوجه وام دهی شود.
DAI سیستم پیچیده ای دارد و برای کاربران معمولی لازم نیست که با تمامی این پیچیدگی ها و ظرافت ها آشنایی داشته باشند. این استیبل کوین ریسک هایی هم دارد که از جمله آنها می توان به ریسک قرارداد هوشمند و ریسک معامله این ارز به طور برجسته ای در بالا یا پایین قیمت دلار اشاره کرد.
استیبل کوین های دسته سوم را وثیقه ای پشتیبانی نمی کند. این استیبل کوین ها توسط الگوریتم ها کنترل می شوند و از نوسانات آنها جلوگیری می شود. یکی از این نوع استیبل کوین ها Basis بود که قبل از راه اندازی تعطیل شد. نگرانی در مورد حمله به این نوع سیستم ها مطرح است و این حملات می توانند منجر به فروپاشی این نوع استیبل کوین ها شوند.
دو دسته اول از استیبل کوین ها بسیار محبوب هستند و آزمایش های زیادی هم در مورد استیبل کوین های نوع سوم در حال انجام است و بعضی قصد دارند که استیبل کوین های طبقه دوم و سوم را با هم ترکیب کنند. شایان ذکر است که نوسانات قیمت را در استیبل کوین های طبقه سوم بهتر می توان کنترل کرد و الگوریتم ها به خوبی از عهده کار برمی آیند، البته باید ابتدا مشکلات ذکر شده در مورد این طبقه را حل کرد.
وام دهی غیرمتمرکز
با استفاده از عملکرد های استیبل کوین ها می توان به پیاده سازی امور مالی غیرمتمرکز و طراحی مجدد سیستم های مالی سنتی پرداخت. یکی از مفاهیم اساسی در اینجا وام دهی و قرض گرفتن می باشد. در این حالت، قرارداد های هوشمند به عنوان واسطه عمل می کنند و وام دهنده و وام گیرنده را به همدیگر مرتبط می کنند. بهره وام نیز توسط قرارداد هوشمند و بر اساس عرضه و تقاضای موجود تعیین می شود.
لیست سفارش های متمرکز برای وام دهی و قرض گرفتن
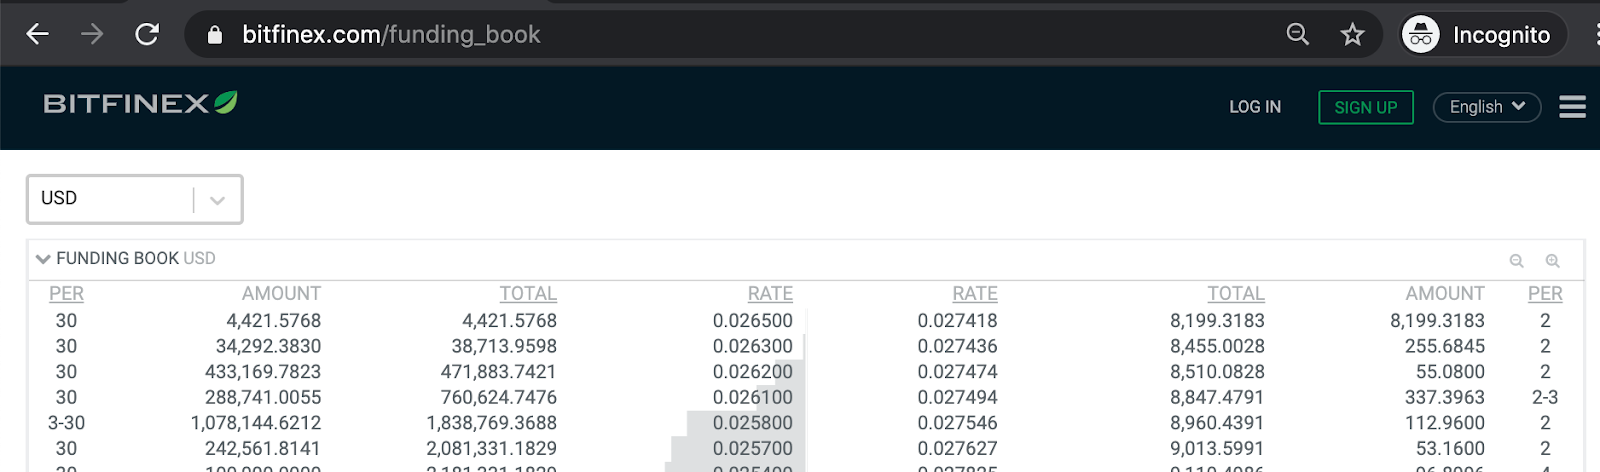
قبل از ادامه بحث، نمایش نحوه قرض گرفتن و قرض دادن بعضی از صرافی های متمرکز مانند بیتفینکس (Bitfinex) خالی از لطف نیست. اگر به لیست سفارش ها در این صرافی نگاه کنید، متوجه می شوید که قرض گیرندگان و قرض دهندگان هر کدام در ستون مخصوص به خود، شرایط خود از جمله میزان وام و میزان بهره را تعیین کرده اند. بیتفینکس به مرتبط کردن این افراد وام گیرنده و وام دهنده می پردازد و در این میان، کارمزدی را نیز دریافت خواهد کرد.
لیست سفارش های غیرمتمرکز جهت وام دهی و وام گرفتن
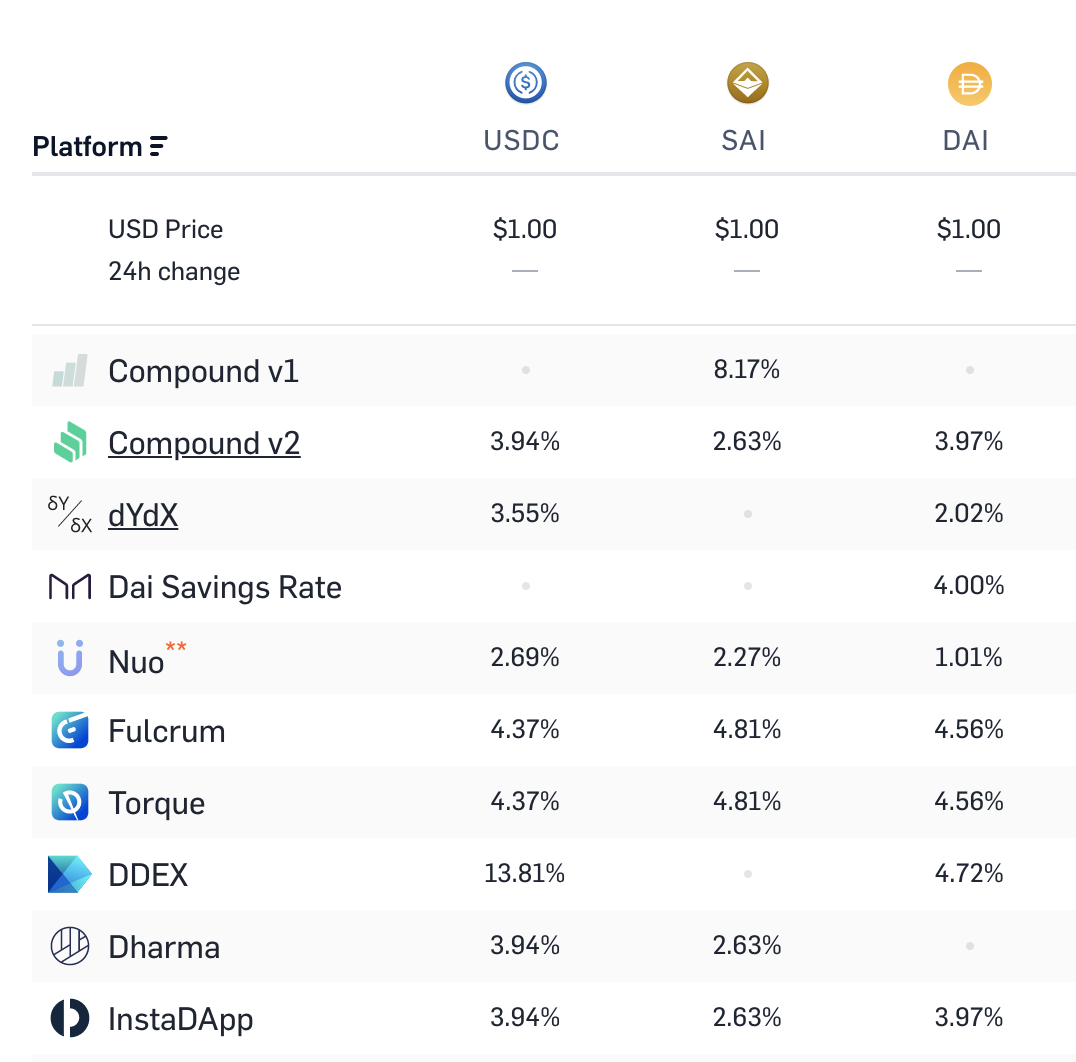
در سیستم های غیرمتمرکز، به جای ایجاد لیست سفارش از قرارداد های هوشمند استفاده می شود و این قرارداد ها به بالا و پایین بردن بهره می پردازند، تا جایی که توافق صورت بگیرد و دو کاربر به هم پیوند داده شوند. در وام گرفتن با استفاده از این قرارداد ها، باید وثیقه ای بیشتر از مقدار وام را گذاشت و این کمی کار را سخت می کند.
اما دلیل محبوبیت این وام ها، کاربرد بسیار مقیاس پذیر آنهاست. این نوع وام ها به نسبت وام های سنتی بهره بیشتری دارند و همچنین با ریسک هایی مانند باگ (bug) قرارداد هوشمند و نوسان کریپتو نیز مواجه می باشند.
صرافی غیرمتمرکز
صرافی های غیرمتمرکز یکی دیگر از امور مالی غیرمتمرکز هستند. صرافی های ارز های دیجیتال سعی در فراهم آوردن بستری برای معامله دارایی های دیجیتال می کنند. صرافی های متمرکز باعث می شوند که افراد پول خود را وارد صرافی کنند و در آنجا به معامله مشغول شوند. این صرافی های متمرکز در این میان به عنوان واسطه و نگهدارنده وجوه عمل می کنند. این صرافی ها همیشه با خطراتی مانند هک و کلاهبرداری مواجه هستند و حتی می توانند به افرادی از کشور های خاص، اجازه معامله ندهند.
در مورد صرافی های غیرمتمرکز، قضیه فرق می کند و از قرارداد های هوشمند استفاده می شود. در نتیجه، واسطه ها حذف می شوند و مبادلات به صورت همتا به همتا انجام می گیرند.
تعدادی از پروژه ها وجود دارند که در جستجوی مبادله غیرمتمرکز توکن های مبتنی بر اتریوم می باشند. به عنوان مثال، Uniswap از نوعی مدل بازار خودکار استفاده می کند که به طور الگوریتمی نقدینگی را فراهم می کند. متاسفانه در حال حاضر، صرافی های غیرمتمرکز در مقایسه با صرافی های متمرکز، حجم معاملات پایینی دارند و بسیاری از آنها نیز تنها توکن های مبتنی بر اتریوم را پشتیبانی می کنند. البته فناوری هایی مانند مبادلات اتمی (atomic swap) ظاهر شده اند که سعی در بهبود اوضاع و کنار زدن این محدودیت ها دارند.
هویت غیرمتمرکز
یکی از مشکلات پلتفرم های غیرمتمرکز اعطای وام، وثیقه گذاری بیش از حد است. بسیاری از افراد وثیقه لازم برای وام گرفتن را ندارند و یا مایل به خواباندن این سرمایه برای دریافت وام نیستند. راه حلی برای این مشکل اندیشیده شده است و آن هویت غیرمتمرکز می باشد. با ایجاد هویت و اعتبار افراد بر روی بلاک چین، دیگر نیاز به این همه وثیقه برای دریافت وام نخواهد بود. این هم یکی دیگر از امور مالی غیرمتمرکز است که بسیار جالب و ابتکارآمیز است.
این نوع هویت را همگان می توانند برای خود در بلاک چین ایجاد نمایند و در این میان می توان مواردی مانند اعتبار در شبکه های اجتماعی، سابقه پرداخت وام های گذشته و پرس و جو از کاربران در مورد این شخص خاص را به هویت فرد الصاق کرد. البته این هویت غیرمتمرکز تازه در ابتدای راه است و با پیاده سازی بسیار فاصله دارد. در این میان، آزمون و خطا های بسیاری مورد نیاز است و به نیازمندی های وثیقه ای نیز باید توجه شود.
در آینده، این نوع امور مالی غیرمتمرکز می توانند تبدیل به گزینه ای برای بسیاری از افراد شوند. مثلا جمعیت زیادی از افراد جهان دارای کارت شناسایی نیستند اما گوشی هوشمند دارند و ممکن است فناوری به این افراد کمک کند و با استفاده از گوشی های هوشمند، اقدام به ایجاد هویت غیرمتمرکز برای آنها کند.
سازگاری
شاید مهمترین جنبه در ساختن مولفه های اصلی امور مالی غیرمتمرکز بر روی یک پلتفرم قرارداد هوشمند، سازگاری باشد. قراردادهای هوشمند برای مقاصد مالی مختلف باید سازگاری و هماهنگی داشته باشند. به عنوان مثال، اگر بخواهید توانایی معامله دارایی های توکنی را در پلتفرم خود فعال کنید، به یک پروتکل (protocol) صرافی غیرمتمرکز نیاز خواهید داشت.
به عنوان مثال، پروژه ای بنام ۲۱۰۰ در این میان وجود دارد که امور مالی غیرمتمرکز و رسانه های اجتماعی را در کنار هم قرار می دهد و به مشارکت کنندگان اجازه می دهد که از اکانت های توییتر (twitter) خود برای ایجاد توکن های جدید برای خودشان استفاده کنند. یکی دیگر از این قبیل پروژه ها PoolTogether است که امور مالی غیرمتمرکز و لاتاری ها را ادغام می کند و در نهایت پول افراد شرکت کننده در لاتاری را برمی گرداند و تنها سود حاصله به برنده تعلق می گیرد. این اساسا روشی برای استفاده از لاتاری جهت ایجاد انگیزه و ثروت می باشد.
همچنان که امور مالی غیرمتمرکز تکامل پیدا می کند، می توانیم انتظار داشته باشیم که در خارج از جامعه کریپتو نیز مورد استفاده قرار بگیرد و فرضا به مشتریان فروشگاه شما اجازه داده شود که به موجودی آنها سود تعلق گیرد، این کار تنها با افزودن یک سطر کد انجام خواهد شد.
ریسک ها
اگرچه امور مالی غیرمتمرکز یا دیفای بسیار جذاب است اما ریسک هایی نیز دارد که در اینجا مورد بحث قرار می گیرد:
ریسک قرارداد های هوشمند در این میان مطرح است. هنوز کار زیادی باید در این زمینه انجام شود و تمهیدات لازم اندیشیده شود. مخصوصا وقتی چند پروتکل را با هم ترکیب می کنیم، در صورتی که یکی از قرارداد های هوشمند دارای باگ باشد، امکان آسیب پذیری کل سیستم را مضاعف می کند. تا می توانید مقادیر کمی را در این نوع سیستم ها نگهداری کنید زیرا در روز های آغازین خود می باشند.
ریسک وثیقه گذاری و نوسانات نیز در این میان مطرح است. اگر قیمت دارایی وثیقه شده به سرعت پایین رود، ممکن است کل دارایی خود را از دست دهید. نوسان نرخ سود نیز در بسیاری از پلتفرم ها وجود دارد و این باعث غیر عملی شدن مشارکت برای بسیاری خواهد شد.
ریسک قانون گذاری نیز در این میان مطرح است زیرا پلتفرم های امور مالی غیرمتمرکز دارای درجات مختلفی از عدم تمرکز می باشند و هنوز همه جوانب در مورد آنها مورد بررسی قرار نگرفته است.
البته در این میان، طرح هایی برای محافظت در برابر ریسک ها وجود دارند که از جمله آنها می توان به بیمه های غیرمتمرکزی مانند Nexus Mutual و convexity اشاره کرد. این طرح ها هنوز در ابتدای کار هستند و به طور کامل با ریسک ها مقابله نمی کنند. و اگر امور مالی غیرمتمرکز به اندازه کافی رشد یابد، ممکن است بیمه های سنتی هم وارد این فضا شوند و محصولاتی را ارائه نمایند.
امتیاز دادن به خبر
با لایک کردن هر خبر میتوانید کوین بیشتری جایزه بگیرید