تسویه توکنایز داراییها در اروپا با پلتفرم پونتس ECB
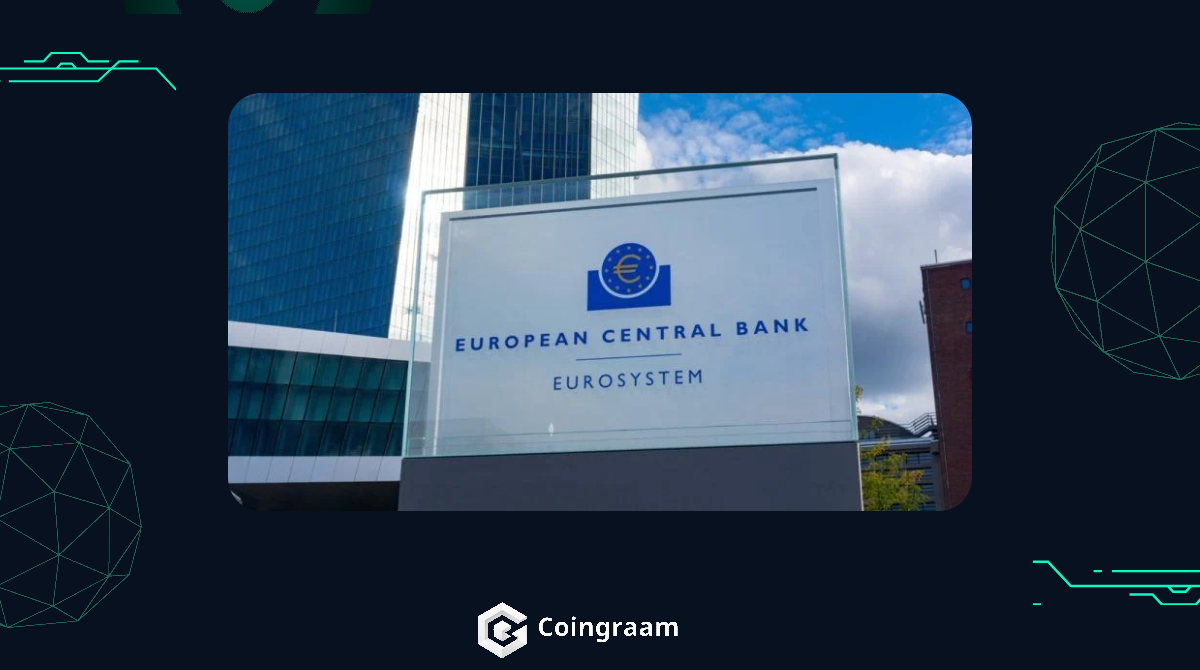
بانک مرکزی اروپا (ECB) با عملیاتیسازی پلتفرم پونتس (Pontes)، مسیر جدیدی برای تسویه داراییهای توکنایزشده با پول بانک مرکزی ایجاد کرد. این اقدام یکی از بزرگترین موانع پذیرش سازمانی بلاکچین در حوزه مالی اروپا را برطرف میکند.
بانک مرکزی اروپا (ECB) گامی کلیدی در جهت مدرنسازی سیستمهای مالی برداشت و پروژه توکنایز داراییها در اروپا را از فاز آزمایشی وارد فاز عملیاتی کرد. با راهاندازی پلتفرم جدید پونتس (Pontes)، بانکها و موسسات مالی امکان یافتهاند تا مبادلات و داراییهای توکنایزشده خود را مستقیماً با پول نهایی بانک مرکزی تسویه کنند. این تحول چشمگیر، نیاز به اتکای صرف به استیبلکوینها یا سپردههای توکنایزشده خصوصی را کاهش داده و زیرساختهای دفتر کل توزیعشده را به سیستمهای پرداخت سنتی متصل میسازد.
اتصال شبکههای دفتر کل توزیعشده به زیرساخت تسویه یورو
پلتفرم پونتس بهعنوان یک لایه میانافزار و رابط بینشبکهای طراحی شده است تا شبکههای بلاکچینی خصوصی را به سیستم تسویه ناخالص آنی (T۲) متصل کند. کریستین لاگارد، رئیس بانک مرکزی اروپا، این پلتفرم را یورو دیجیتال عمدهفروشی برای بانکها توصیف کرده است که به آنها اجازه میدهد معاملات داراییهای توکنایزشده را با قطعیت حقوقی کامل انجام دهند. این موضوع ریسکهای مربوط به تسویه در شبکههای خصوصی را برطرف ساخته و اطمینان خاطر بالایی به سرمایهگذاران نهادی میبخشد.
بر اساس آمارهای منتشرشده توسط ECB، ارزش اوراق و داراییهای سنتی توکنایزشده در بلاکچینهای عمومی از ۸.۵ میلیارد یورو در ابتدای سال ۲۰۲۴ به حدود ۳۸ میلیارد یورو (معادل ۴۳.۶ میلیارد دلار) رسیده است. این رشد سریع نشاندهنده تقاضای بالای نهادهای مالی برای استفاده از مزایای بلاکچین نظیر سرعت بالا و کاهش هزینههای عملیاتی است. برنامه بلندمدت ECB با نام آپیا (Appia) نیز قرار است تا سال ۲۰۲۸ یک سیستم مالی کاملاً یکپارچه توکنایزشده را در سراسر قاره سبز پیادهسازی کند.
تفاوت پلتفرم پونتس با یورو دیجیتال خردهفروشی
نکته مهم در بررسی اقدامات اخیر بانک مرکزی اروپا، تمایز میان پلتفرم پونتس و یورو دیجیتال عمومی است. پونتس ابزاری تخصصی برای تسویه حسابهای بینبانکی و معاملات عمدهفروشی است، در حالی که یورو دیجیتال خردهفروشی برای استفاده روزمره شهروندان طراحی میشود. از سوی دیگر، آزمایش ۱۲ ماهه یورو دیجیتال عمومی قرار است از نیمه دوم سال ۲۰۲۷ با حضور ۳۶ ارائهدهنده خدمات پرداخت آغاز شود و صدور نهایی آن مشروط به تصویب قوانین اتحادیه اروپا تا سال ۲۰۲۹ خواهد بود.
تحلیل کوینگرام
راهاندازی پلتفرم پونتس توسط بانک مرکزی اروپا، نشاندهنده تغییر زاویه دید نهادهای تنظیمگر بزرگ از موضع تقابلی به سمت همگرایی زیرساختی با فناوری بلاکچین است. تا پیش از این، عدم امکان تسویه نهایی با پول نهایی بانک مرکزی، بزرگترین چالش بانکهای بزرگ برای توکنایز کردن اوراق قرضه و صندوقهای سرمایهگذاری بود؛ زیرا تسویه با استیبلکوینهای بخش خصوصی مخاطرات نظارتی و ریسک طرف معامله را افزایش میداد.
این اقدام ECB میتواند به الگویی برای سایر بانکهای مرکزی جهان مانند فدرال رزرو و بانک انگلستان تبدیل شود. یکپارچهسازی سیستمهای پرداخت سنتی مانند T۲ با دفتر کل توزیعشده، پذیرش نهادی داراییهای دیجیتال را تسریع کرده و پل ارتباطی مستحکمی میان بازار سرمایه سنتی و اکوسیستم کریپتو ایجاد میکند.
جمعبندی
عملیاتی شدن پلتفرم پونتس نقطهعطفی در بازارهای مالی اروپا محسوب میشود که چالش قطعیت حقوقی در تسویه داراییهای توکنایزشده را حل کرده است. بانک مرکزی اروپا با این کار نه تنها امنیت تسویه حسابها را حفظ کرده، بلکه بستر مناسبی برای جهش بازار داراییهای توکنایزشده فراهم ساخته است.
سوالات متداول
پلتفرم پونتس (Pontes) چیست و چه کاربردی دارد؟
پونتس زیرساخت جدید بانک مرکزی اروپا برای متصل کردن شبکههای بلاکچینی به سیستم تسویه T۲ است تا امکان تسویه معاملات داراییهای توکنایزشده با پول نهایی بانک مرکزی فراهم شود.
آیا پلتفرم پونتس همان یورو دیجیتال عمومی است؟
خیر؛ پونتس یک پلتفرم عمدهفروشی ویژه بانکها و موسسات مالی است، در حالی که یورو دیجیتال خردهفروشی برای پرداختهای روزمره مردم طراحی شده و بر پایه بلاکچین نیست.
پلتفرم پونتس چه تاثیری بر بازار کریپتو و موسسات مالی دارد؟
این پلتفرم با رفع موانع حقوقی و ریسک تسویه، ورود سرمایههای سنگین نهادی به حوزه داراییهای توکنایزشده را تسهیل و تسریع میکند.
امتیاز دادن به خبر
با لایک کردن هر خبر میتوانید کوین بیشتری جایزه بگیرید